Mechanizmy ewidencji podatku VAT oraz wpłat na PFRON w realiach firm transportowych i rolniczych
Spis treści
- Obowiązek wpłat na PFRON a progi zatrudnienia
- Zasady odliczania VAT od wydatków eksploatacyjnych
- Spójność ewidencji a bezpieczeństwo działalności
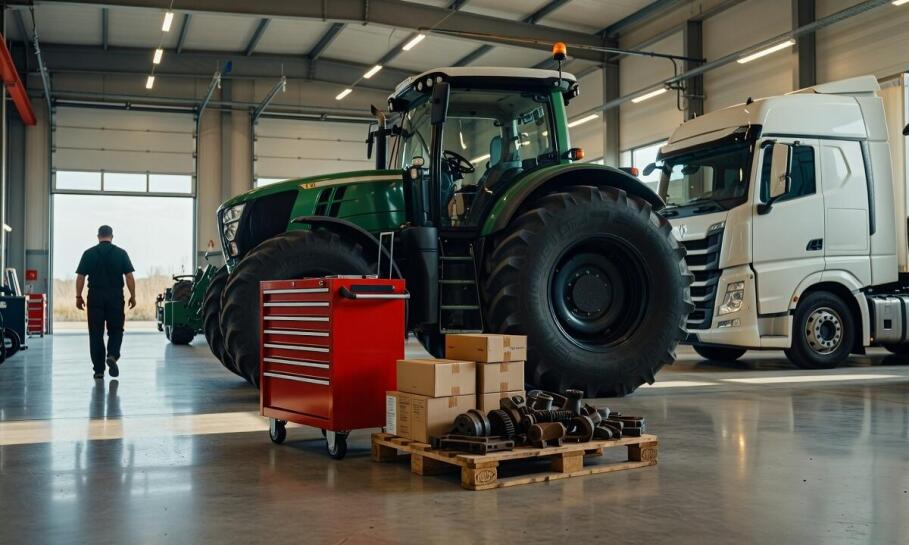
Specyficzne struktury kosztów i modeli zatrudnienia w firmach transportowych oraz gospodarstwach rolniczych wymagają precyzyjnej ewidencji. Bieżące rozliczanie podatku VAT i ustalanie obowiązku wpłat na PFRON opiera się w tych branżach na krzyżujących się danych finansowo-kadrowych. Wydatki na paliwo, części zamienne czy eksploatację ciężkich maszyn stanowią główny trzon kosztów operacyjnych. Jednocześnie zmienny poziom etatów narzuca konieczność regularnego monitorowania wskaźników dla funduszu rehabilitacji. Błędna kwalifikacja dokumentów zakupowych lub niewłaściwe ujęcie pracowników sezonowych prowadzi do nieścisłości w deklaracjach podatkowych i sprawozdawczości pracowniczej. Rozdzielenie analizy tych obszarów bez utraty spójności informacyjnej stanowi podstawę prawidłowego funkcjonowania przedsiębiorstw.
Obowiązek wpłat na PFRON a progi zatrudnienia
Pracodawca osiągający w danym miesiącu poziom co najmniej 25 osób w przeliczeniu na pełne etaty musi dokonywać wpłat na PFRON, o ile nie wykazuje wskaźnika zatrudnienia osób niepełnosprawnych wynoszącego minimum 6 procent. Próg ten dotyczy wszystkich podmiotów, niezależnie od specyfiki prowadzonej działalności operacyjnej. Liczbę etatów określa się na podstawie średniej arytmetycznej z dziennych stanów zatrudnienia w analizowanym miesiącu. Wymaga to zsumowania liczby pracowników w każdym dniu, włączając niedziele i święta, a następnie podzielenia wyniku przez liczbę dni w miesiącu. Wysokość [rozliczenia PFRON](https:// https://www.mobilnaksiegowaklimkowska.pl/oferta/rozliczenia-pfron) to iloczyn 40,65 procent przeciętnego wynagrodzenia i różnicy między wymaganym a rzeczywistym poziomem zatrudnienia osób z orzeczeniem.
Przeczytaj również: Rejestracja spółek kapitałowych w KRS – klucz do sukcesu w biznesie
Zatrudnianie kierowców w transporcie międzynarodowym wlicza się do ogólnego stanu etatów bez żadnych wyjątków branżowych. Osoby wykonujące przewozy zagraniczne podlegają standardowym zasadom raportowania, pod warunkiem prowadzenia przez pracodawcę ewidencji czasu pracy zgodnej z kodeksem. Podobnie wygląda sytuacja w przypadku gospodarstw rolnych korzystających z pracy osób zatrudnionych sezonowo. Umowy o pracę zawierane na krótkie okresy podczas zbiorów powiększają miesięczną pulę etatów proporcjonalnie do faktycznie przepracowanych dni.
Przeczytaj również: Jak wyższy próg zwolnienia z VAT zmienia ceny, marżę i tempo wzrostu małej firmy
Weryfikacja tych zmiennych wymaga rzetelnego prowadzenia dokumentacji płacowej na każdym etapie. W biurze księgowej z Lublina proces ustalania wskaźników opiera się na bieżącej analizie umów sezonowych i list płac. Pozwala to na poprawne określenie momentu powstania obowiązku wobec funduszu bez generowania zaległości. Śledzenie wahań zatrudnienia chroni firmy przed niespodziewanymi obciążeniami pod koniec okresu rozliczeniowego.
Zasady odliczania VAT od wydatków eksploatacyjnych
Prawidłowa obsługa pojazdów i sprzętu rolniczego stanowi drugi, ściśle powiązany element ewidencji. Przedsiębiorca ma prawo do stuprocentowego odliczenia podatku VAT od zakupu paliwa i części zamiennych dla pojazdów ciężarowych o dopuszczalnej masie całkowitej przekraczającej 3,5 tony. Głównym warunkiem jest wykorzystywanie floty wyłącznie do celów związanych z prowadzoną działalnością. Podstawę do obniżenia podatku należnego stanowi poprawnie wystawiona faktura, która dokumentuje poniesiony wydatek bezpośrednio na dane podmiotu.
Maszyny rolnicze i ciągniki podlegają ogólnym zasadom prawa podatkowego w zakresie kosztów eksploatacji. Wydatki na ich serwis oraz zasilanie uprawniają do odliczenia VAT proporcjonalnie do stopnia wykorzystania sprzętu w czynnościach opodatkowanych. W przypadku pojazdów o mniejszym tonażu, używanych w celach mieszanych, ustawodawca przewidział odliczenie na poziomie 50 procent kwoty podatku. Chęć pełnego odliczenia przy lżejszych autach wymusza prowadzenie szczegółowej ewidencji przebiegu i zgłoszenie pojazdu na formularzu VAT-26.
Ewidencja podatkowa krzyżuje się w tych punktach z danymi kadrowymi dotyczącymi załogi. Faktury za paliwo potwierdzają rynkowe wykorzystanie pojazdów, a przypisane do nich karty drogowe i umowy z kierowcami zasilają bazę do obliczania etatów. Przekazanie dokumentacji do zewnętrznej księgowej eliminuje ryzyko rozbieżności między rejestrami VAT a stanem osobowym zgłaszanym do instytucji. Spójność informacji o czasie pracy kierowców z datami tankowań chroni podmiot przed zakwestionowaniem prawa do odliczeń.
Spójność ewidencji a bezpieczeństwo działalności
Rozdzielenie technicznej analizy obszarów kadrowych od procedur stricte podatkowych chroni przedsiębiorstwo przed powielającymi się błędami raportowymi. Równoległe procedowanie faktur zakupowych oraz umów ułatwia wychwytywanie braków w dokumentacji na wczesnym etapie miesięcznych rozliczeń. Prowadzenie niezależnych, ale regularnie weryfikowanych ze sobą rejestrów to podstawa sprawnego zarządzania finansami. Prawidłowe mapowanie dokumentów zmniejsza ryzyko konieczności składania podwójnych korekt i chroni przed nałożeniem kar administracyjnych. Ścisła kontrola wskaźników dla funduszu rehabilitacji w połączeniu z ewidencjonowaniem VAT zapewnia całkowitą zgodność z obowiązującymi przepisami. Transparentność ksiąg rachunkowych przekłada się bezpośrednio na stabilność operacyjną jednostek transportowych i rolnych.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

Centrum Finansowe Profit Paweł Suliga
Finansowanie, kredyty, lokaty woj. łódzkie91-348 Łódź, Stary Rynek 2
-

Profi Care Sp. z o.o. Sp.k.
Księgowi, rewidenci woj. mazowieckie05-500 Piaseczno, Puławska 27 lok. 19
-
-

E-Pok Sp. z o. o.
Księgowi, rewidenci woj. mazowieckie00-571 Warszawa, al. Armii Ludowej 6 lok. 164
Przeczytaj także
-
Doradztwo i konsulting

Zastosowanie łożysk liniowych 16 w nowoczesnych systemach automatyki
Łożyska liniowe odgrywają kluczową rolę w nowoczesnych systemach automatyki, zapewniając efektywność oraz precyzję działania maszyn. Pełnią podstawowe funkcje, takie jak podtrzymywanie ruchomych...
-
Doradztwo i konsulting

Dlaczego kursy walut między kantorami mogą się różnić?
Kurs walut to wartość, za którą jedną walutę można wymienić na inną. Dla osób, które podróżują za granicę, mają zamiar kupić nieruchomość w innym kraju czy prowadzą działalność gospodarczą z...
-
Banki, finanse i księgowość

Czy warto skorzystać z usług rachunkowych w Pruszczu Gdańskim przy zakładaniu własnej działalności gospodarczej?
Rozpoczynając działalność gospodarczą, warto skorzystać z usług biura rachunkowego w Pruszczu Gdańskim. Dzięki wsparciu specjalistów przedsiębiorcy mogą skupić się na rozwoju biznesu, nie martwiąc...
-
Banki, finanse i księgowość

Jakie są zasady sporządzania planu amortyzacji i kiedy warto go sporządzić?
Plan amortyzacji to sposób rozłożenia w czasie kosztów dotyczących wprowadzenia do jednostki danych składników majątku. Daje możliwość zaliczenia do kosztów elementów majątku, które są kosztem...