Jak zmiany w ryczałcie od 2026 wpływają na rozliczenia lokalnych JDG z Żor
Spis treści
- Elementy rozliczeń wymagające weryfikacji po zmianach
- Skutki dla firm usługowych, handlowych i o profilu mieszanym
- Przegląd modelu rozliczeń u progu nowego roku
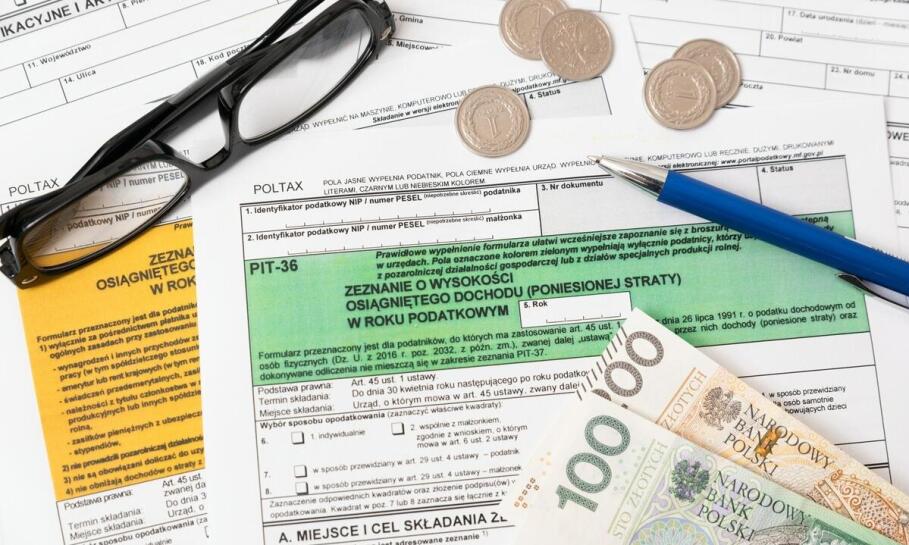
Na początku 2026 roku właściciele jednoosobowych działalności gospodarczych z Żor i całego Górnego Śląska stają przed koniecznością weryfikacji swoich rozliczeń. Zmiany w ustawie o zryczałtowanym podatku dochodowym wymagają sprawdzenia, czy dotychczasowa forma opodatkowania nadal odpowiada skali i profilowi prowadzonej sprzedaży. Nowe przepisy wprowadzają między innymi wyższą stawkę dla usług świadczonych na rzecz podmiotów powiązanych. W regionie o dużym zagęszczeniu spółek kapitałowych i współpracujących z nimi przedsiębiorców ma to szczególne znaczenie. Przełom roku to moment na uporządkowanie kwestii ewidencyjnych, co pozwala zminimalizować ryzyko błędów w klasyfikacji przychodów.
Elementy rozliczeń wymagające weryfikacji po zmianach
Główne modyfikacje w przepisach wymuszają na przedsiębiorcach ponowną analizę klasyfikacji przychodów. Podstawowym kryterium przypisania odpowiedniej stawki ryczałtu pozostają kody PKWiU. W 2026 roku właściwe określenie symbolu świadczonej usługi decyduje o ostatecznej wysokości opodatkowania, co nabiera wagi przy transakcjach z podmiotami powiązanymi. Jeśli jednoosobowa działalność gospodarcza świadczy usługi zarządzania dla spółki, w której właściciel posiada udziały, przychody z tego tytułu podlegają nowej stawce 17 procent. Dla innych sektorów, takich jak handel detaliczny, podstawowe stawki na poziomie 3 procent pozostają bez zmian.
Kolejnym aspektem jest techniczna strona raportowania. Nowe regulacje wprowadzają obowiązek prowadzenia ewidencji w formie elektronicznej według ujednoliconego wzoru. Przedsiębiorcy składają deklaracje PIT-28 za okresy miesięczne lub kwartalne, pamiętając o terminie wpłaty podatku do 20. dnia następnego miesiąca. Brak dostosowania się do elektronicznego formatu powoduje rozbieżności między faktycznie osiągniętym przychodem a danymi widniejącymi w systemach skarbowych. Z kolei błędna identyfikacja transakcji z podmiotami powiązanymi skutkuje drastycznym zaniżeniem zobowiązania, co wiąże się z ryzykiem naliczenia ustawowych odsetek za zwłokę.
Skutki dla firm usługowych, handlowych i o profilu mieszanym
Zaktualizowane zasady uderzają w poszczególne branże z różną siłą. W firmach stricte usługowych, realizujących kontrakty na rzecz powiązanych podmiotów, konieczne staje się wyodrębnienie tych przychodów. Przedsiębiorstwa handlowe odczują te zmiany w znacznie mniejszym stopniu. Największe wyzwanie czeka jednak podmioty o profilu mieszanym. W ich przypadku każdy rodzaj przychodu musi być klasyfikowany odrębnie według właściwego kodu PKWiU, co znacząco podnosi stopień skomplikowania comiesięcznych ewidencji.
Przeczytaj również: Kiedy księgowość kończy się, a zaczyna doradztwo podatkowe w małej firmie
Prawidłowe rejestrowanie zróżnicowanych strumieni finansowych wymaga bardzo dokładnego porządkowania dokumentacji. Terminowo prowadzona księgowość w Żorach ułatwia weryfikację faktur oraz przypisanie stawek w nowym systemie. Bieżące wsparcie operacyjne, realizowane na przykład przez Biuro Rachunkowe Polok z Łazisk Górnych, pomaga przedsiębiorcom spełnić wszystkie wymogi formalne. Do bezbłędnego zamknięcia miesiąca niezbędne jest przygotowanie kompletnych i sprawdzonych danych, obejmujących numery faktur, kwoty bez VAT oraz dane kontrahentów. Oddzielnej ewidencji podlegają składki ZUS, których wysokość bezpośrednio wpływa na kalkulację ryczałtu.
Przegląd modelu rozliczeń u progu nowego roku
Wprowadzane od 2026 roku regulacje dla części mikrofirm oznaczają wyłącznie techniczną zmianę w sposobie archiwizowania ewidencji. Dotyczy to podmiotów, które nie wchodzą w relacje gospodarcze ze spółkami powiązanymi i prowadzą wysoce jednorodną działalność. Szerszy przegląd stosowanego modelu rozliczeń staje się konieczny przy przekroczeniu progów obrotowych, na przykład gdy przychody z usług dla spółek rosną do poziomu kilkunastu procent.
Weryfikacji podlegają również nadrzędne limity ustawowe. Utrzymany próg przychodów na poziomie 2 milionów euro rocznie pozostaje granicą, po przekroczeniu której konieczne jest przejście na księgi rachunkowe. Dokładne sprawdzenie formy opodatkowania w styczniu minimalizuje ryzyko późniejszych korekt i dostosowuje wewnętrzne procesy do najnowszych wytycznych. Posiadanie uporządkowanej bazy dokumentów księgowych ułatwia bieżące funkcjonowanie firmy i zapewnia transparentność podczas rutynowych weryfikacji ze strony administracji państwowej.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

Profit Biuro rachunkowe Halina Kuźmińska
Rachunkowość - usługi woj. dolnośląskie54-129 Wrocław, Drzewieckiego 29
-
-

Profi Care Sp. z o.o. Sp.k.
Księgowi, rewidenci woj. mazowieckie05-500 Piaseczno, Puławska 27 lok. 19
-

Jarosław Osika - Biuro Rachunkowe "Bilans"
Rachunkowość - usługi woj. lubelskie22-400 Zamość, Kilińskiego 85 lok. 5
Przeczytaj także
-
Doradztwo i konsulting

Jak poprawnie sporządzić wniosek unijny?
Napisanie skutecznego wniosku o dofinansowanie z Unii Europejskiej (UE) może być trudnym zadaniem. Jednak dzięki odpowiednim badaniom i przygotowaniom możliwe jest stworzenie wniosku, który odniesie...
-
Banki, finanse i księgowość
Jak KSeF zmienia obieg dokumentów w małej firmie i codzienną pracę księgowości
Krajowy System e-Faktur opiera się na dokumencie ustrukturyzowanym w formacie XML i przeniósł proces fakturowania do scentralizowanej bazy Ministerstwa Finansów. Zmiana ta wykracza poza samo...
-
Ubezpieczenia

Czym zajmuje się agent ubezpieczeniowy? Uważaj na to, jakiego wybierasz!
Ubezpieczenie dotyczy każdego, bo wymagają tego przepisy prawne, w odniesieniu do kilku sfer życia. W zakupie ubezpieczenia między firmą a klientem pośredniczy agent ubezpieczeniowy. Może on pracować...
-
Banki, finanse i księgowość

Podstawowe zasady dobrego prowadzenia księgowości
Księgowość jest kluczowym elementem prowadzenia każdego rodzaju działalności gospodarczej. W Polsce obowiązują szczegółowe przepisy regulujące tę dziedzinę, a ich znajomość i przestrzeganie mają...