Gdzie kończy się obsługa księgowa firmy, a zaczyna odpowiedzialność przedsiębiorcy za dokumenty i terminy
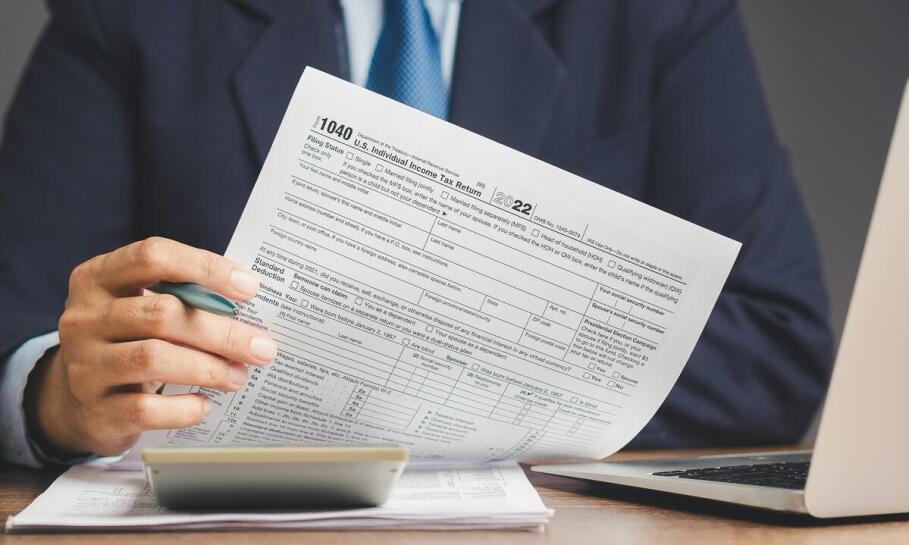
Rosnąca liczba dokumentów finansowych zmusza przedsiębiorcę do precyzyjnego określenia podziału ról. Właściciele firm często zakładają, że samo przekazanie teczki z fakturami zdejmuje z nich cały ciężar formalności. Przepisy stanowią jednak inaczej. Zgodnie z art. 4 ust. 5 ustawy o rachunkowości, kierownik jednostki ponosi odpowiedzialność za prowadzenie ksiąg rachunkowych, zaległości podatkowe oraz rozliczenia z ZUS, nawet gdy zadania te powierzono podmiotowi zewnętrznemu. Zrozumienie granicy między bieżącą obsługą a ustawową odpowiedzialnością pozwala uniknąć kosztownych błędów. Uchybienia w tym zakresie wiążą się z ryzykiem nałożenia kar finansowych podczas ewentualnej kontroli ze strony urzędu skarbowego.
Jak forma prawna firmy determinuje zakres obsługi księgowej?
Właściwa organizacja pracy wymaga rozdzielenia trzech głównych obszarów: bieżącej ewidencji, rozliczeń podatkowych oraz kadr i płac. Bieżąca ewidencja obejmuje wprowadzanie faktur i paragonów do odpowiednich rejestrów. Z kolei rozliczenia opierają się na terminowym sporządzaniu i wysyłaniu deklaracji VAT, PIT lub CIT. Obsługa pracowników stanowi zupełnie odrębną gałąź procedur. Dotyczy ona naliczania wynagrodzeń, prowadzenia akt osobowych i ustalania wysokości odprowadzanych składek. Każdy z tych pionów charakteryzuje się odmiennymi wymogami dokumentacyjnymi. Ewentualne opóźnienie w dostarczeniu zwolnienia lekarskiego pracownika nie usprawiedliwia braków w bieżącej ewidencji podatkowej.
Przeczytaj również: Czy outsourcing usług kadrowo-płacowych jest opłacalny?
Zakres przekazywanych informacji ściśle zależy od wybranego rodzaju działalności. Jednoosobowa działalność gospodarcza opiera się zazwyczaj na uproszczonej rachunkowości. Obejmuje ona prowadzenie podatkowej księgi przychodów i rozchodów lub ryczałt ewidencjonowany. Taki model ogranicza liczbę obligatoryjnych raportów. Pozwala również na elastyczne rozliczenia w cyklach miesięcznych albo kwartalnych. Sytuacja ulega diametralnej zmianie, gdy przedsiębiorstwo funkcjonuje jako spółka z ograniczoną odpowiedzialnością. Podmiot ten wymaga prowadzenia ksiąg rachunkowych w pełnym wymiarze i podlega opodatkowaniu CIT. Występuje tu również mechanizm podwójnego opodatkowania przy wypłacie wypracowanych zysków. Zmiana formy prawnej zawsze wydłuża listę obligatoryjnych sprawozdań i wymusza wdrożenie rygorystycznej polityki obiegu dokumentów.
Przeczytaj również: Rozliczenia podatkowe w oparciu o księgi handlowe
Obieg dokumentów i specjalistyczne wsparcie podatkowe
Dowody księgowe trafiają do firmy niemal każdego dnia. Sytuacja ta wymusza utrzymanie żelaznej dyscypliny w ich przekazywaniu. Ustawa o rachunkowości wyznacza konkretne ramy czasowe na te procesy. Zaksięgowanie zdarzenia gospodarczego powinno nastąpić najpóźniej do piątego dnia miesiąca następującego po miesiącu, w którym miało ono miejsce. Przedsiębiorca gromadzi faktury sprzedaży oraz zakupu, potwierdza ich merytoryczną poprawność i dołącza aktualne wyciągi bankowe. Zewnętrzny zespół weryfikuje te dane, ewidencjonuje kwoty i generuje obowiązujące pliki JPK. Należy pamiętać, że pełną dokumentację rozliczeniową trzeba bezpiecznie przechowywać przez okres pięciu lat. Największe zatory decyzyjne wynikają zazwyczaj z dostarczania papierów na ostatnią chwilę. Problemem bywa również brak formalnej akceptacji naliczonych podatków przed ostatecznym wysłaniem deklaracji.
Przeczytaj również: Kiedy warto wybrać ryczałt od przychodów ewidencjonowanych?
Standardowy cykl pracy często okazuje się niewystarczający w obliczu bardziej złożonych operacji gospodarczych. Skomplikowane transakcje transgraniczne, nagła kontrola organów skarbowych czy potrzeba naprawy błędów z poprzednich lat wymagają głębszej analizy przepisów. Wyprowadzanie zaległości rozpoczyna się zawsze od szczegółowego audytu dotychczasowej historii i złożenia niezbędnych korekt. W takich przypadkach kluczowe staje się poszerzenie umowy. Zlecając profesjonalne usługi księgowe w Warszawie, podmioty mogą sprawnie włączyć do współpracy licencjonowanego doradcę. Wymaga to jednak wyraźnego rozróżnienia posiadanych kompetencji. Zwykła obsługa ewidencji nie obejmuje automatycznie doradztwa podatkowego. Usługa ta musi być świadczona przez osobę posiadającą odpowiednie uprawnienia i wpis na listę doradców. Przekazanie złożonych zagadnień ekspertowi chroni kierownictwo przed ryzykiem błędnej interpretacji zawiłych przepisów.
Skala prowadzonych operacji stanowi główne kryterium przy określaniu optymalnego podziału obowiązków między zarządem a zewnętrznym działem. Niewielkie podmioty mogą sprawnie funkcjonować na bazie umowy obejmującej samą ewidencję i przygotowanie deklaracji. Rozrastające się spółki kapitałowe generują setki dowodów miesięcznie. Wymagają one stałego nadzoru nad procedurami oraz zgodnością z prawem. Wdrażanie podwójnego systemu kontroli weryfikacyjnej skutecznie obniża ryzyko ludzkich pomyłek. Zespół allTAX Mobilne Biuro Rachunkowe systematyzuje te procedury operacyjne. Oferowany przez biuro bezpośredni dojazd do siedziby klienta na terenie stolicy przyspiesza obieg ważnych informacji. Dopasowanie modelu zarządzania do rzeczywistego tempa rozwoju ułatwia utrzymanie pełnej transparentności organizacyjnej. Stabilna struktura rozliczeń pozwala kadrze zarządzającej bezpiecznie skupić uwagę na strategicznych celach biznesowych.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

Profit Biuro rachunkowe Halina Kuźmińska
Rachunkowość - usługi woj. dolnośląskie54-129 Wrocław, Drzewieckiego 29
-

Profi Care Sp. z o.o. Sp.k.
Księgowi, rewidenci woj. mazowieckie05-500 Piaseczno, Puławska 27 lok. 19
-

Krzysztof Sarapak Kredyty i ubezpieczenia
Finansowanie, kredyty, lokaty woj. zachodniopomorskie70-026 Szczecin, Smolańska 3 lok. 111
-
Przeczytaj także
-
Banki, finanse i księgowość

Metody finansowania zakupu nowego mieszkania - jak zdobyć niezbędne środki?
Zakup mieszkania za gotówkę lub na kredyt to wciąż najpopularniejsze sposoby realizacji takiej inwestycji. Nie każdy ma jednak wystarczające środki finansowe lub spełnia warunki otrzymania kredytu,...
-
Ubezpieczenia

Czy wynajem motocykli obejmuje ubezpieczenie OC?
Rosnąca popularność wypożyczalni motocykli i skuterów sprawia, że klienci zastanawiają się, czy korzystając z ich oferty muszą sami wykupić polisę OC. W poniższym artykule omówimy kwestie związane z...
-
Doradztwo i konsulting

Drukarka do plexi – co warto wiedzieć przed zakupem urządzenia?
Wybór odpowiedniej drukarki do plexi jest kluczowy dla osób zajmujących się produkcją i personalizacją akcesoriów z tego materiału. Istotne jest, aby urządzenie spełniało wymagania użytkowników pod...
-
Doradztwo i konsulting

Jak skutecznie radzić sobie ze stresem dzięki wsparciu psychologa?
Stres jest nieodłącznym elementem życia, wpływającym na codzienne funkcjonowanie. Wsparcie psychologa z Bielska-Białej może okazać się kluczowe w radzeniu sobie z trudnościami emocjonalnymi...